Domain poeyry.de kaufen?
Wir ziehen mit dem Projekt
poeyry.de um.
Sind Sie am Kauf der Domain
poeyry.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain poeyry.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Rhythmus Club BongoDas Remo Rhythmus Club Bongo bietet Kindern ab 3 Jahren einen spielerischen Einstieg in die Welt der Percussion. Mit Acousticon Kesseln und Renaissance Fellen liefert es professionellen Sound, der jungen Musikern Freude bereitet und das Rhythmusgefühl stärkt.47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Tunesday Records Rhythmus-TrainingTunesday Records Rhythmus-Training – Rhythmische Leseübungen für alle Musiker: 30 Rhythmus-Übungen für Einsteiger & Fortgeschrittene, von Jörg Sieghart, für alle Instrumente, ISBN 9790501980185, TUN17, 21 x 29,5 cm, 28 Seiten, inkl.Download zu Gehörbildungsübungen und Demoaufnahmen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
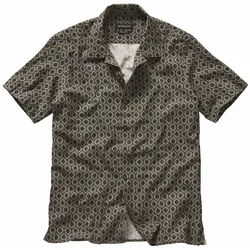
Resort-Rhythmus-Hemd - MLeicht trägt weiter. Dieses Kurzarmhemd mischt Baumwolle mit Leinen und bekommt so die feine Struktur, die Stoffe interessant macht. Der Resort-Kragen öffnet den Tag, der gerade Saum mit Seitenschlitzen lässt Luft hinein. Das Muster spielt mit kleinen Ethno-Anklängen. Perfekt zu Bermudas, Chinos, Five Pockets oder einfach zur Badehose, wenn der Strand näher ist als die Arbeit. Ein Hemd, das bei Hitze kühlen Kopf und guten Stil bewahrt.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **


Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Geh auf, liebe Sonne! (Reime und Verse für die Kleinsten)Der Diafilm „SÜSS FEL NAP! (Reime und Gedichte für die Kleinsten)“ versammelt klassische ungarische Kinderverse und Kniereiter auf einem Filmstreifen – ideal für Kindergarten- und Grundschulkinder. Während der Projektion liest ein Erwachsener den Text vor, die Kinder verfolgen die bunten Bilder und sprechen die bekannten Zeilen gemeinsam mit. Eine perfekte Gutenachtgeschichte zum gemeinsamen Anschauen, die die ganze Familie zum Erzählen, Singen und Lachen einlädt. Produkteigenschaften: Marke: Diafilmgyártó Produktkategorie: Diafilm, Märchenfilm Empfohlenes Alter: ab dem Kindergartenalter Hauptfunktion: Projektion klassischer Kinderreime und -gedichte auf Diafilm Geförderte Fähigkeiten: Wortschatz, Rhythmusgefühl, Konzentration Material: Filmrolle auf transparentem Trägermaterial Teile / Zubehör: 1 Rolle Diafilm Batterien: keine Batterien nötig, Diaprojektor erforderlich Weitere wichtige Eigenschaft: fünf bekannte ungarische Kinderreime auf einem Diafilm, illustriert von drei verschiedenen Grafikerinnen/Grafikern Der Diafilm „SÜSS FEL NAP!“ ist eine besondere Zusammenstellung von fünf beliebten Kinderreimen: A három szabólegény, Falusi hangverseny, Süssünk, süssünk valamit, Szita-szita und der titelgebende Reim Süss fel nap folgen nacheinander auf den einzelnen Bildkadern. So lernen die Kinder während einer Vorführung mehrere kurze, rhythmische Verse kennen – oder sie sprechen sie gemeinsam mit den Erwachsenen mit. Ein großer Vorteil des Diafilms ist, dass aus dem Geschichtenerzählen ein richtiges Gemeinschaftserlebnis wird. Eltern oder Großeltern lesen den Text vor, können jederzeit pausieren, nachfragen, die Kinder erzählen lassen, wie es weitergeht, oder gemeinsam Reime finden. Die farbenfrohen, fröhlichen Zeichnungen helfen beim Mitverfolgen der kleinen Geschichten und fördern Fantasie, Beobachtungsgabe und visuelles Gedächtnis. Die ausgewählten Reime sind kurz und gut zu rhythmisieren, sodass auch kleinere Kinder sie schnell auswendig können. Die Kleinen klatschen oder trommeln begeistert im Takt mit – das unterstützt sowohl die musikalische Entwicklung als auch die Sprachentwicklung. Diafilm ist ein traditionelles, langlebiges Format: Man braucht weder Batterien noch Bildschirm, nur einen Diaprojektor und einen leicht abgedunkelten Raum. So werden die Augen geschont, und trotzdem entsteht ein eindrucksvolles, stimmungsvolles Erlebnis. Für wen ist der Diafilm geeignet? Der Diafilm „SÜSS FEL NAP! (Reime und Gedichte für die Kleinsten)“ ist ideal für Kinder, die rhythmische Verse, Kniereiter und Lieder lieben und gerne liebevoll-witzige Bilder anschauen. Er eignet sich vor allem für das Kindergartenalter, doch auch größere Geschwister helfen oft gerne beim Vorlesen und Mitsprechen. Der Diafilm ist für den Innenbereich gedacht – als ruhiges Abendprogramm vor dem Schlafengehen, für gemütliche Familien-Märchennachmittage, Besuche bei den Großeltern oder auch für den Einsatz in der Kita bzw. im Kindergarten. Verpackungsgröße: 3 x 3 x 4 cm6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
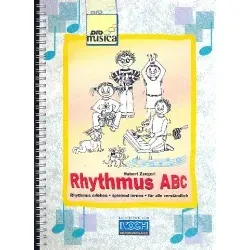
Rhythmus ABC Rhythmus?Rhythmus ABC Rhythmus? von Pro Musica vermittelt rhythmische Grundlagen auf spielerische und leicht verständliche Weise. Das Lehrmaterial unterstützt Einsteiger, Schüler und Musikgruppen dabei, Taktgefühl, Koordination und musikalisches Verständnis aktiv zu entwickeln.23,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Rhythmus Club BongoDas Remo Rhythmus Club Bongo bietet Kindern ab 3 Jahren einen spielerischen Einstieg in die Welt der Percussion. Mit Acousticon Kesseln und Renaissance Fellen liefert es professionellen Sound, der jungen Musikern Freude bereitet und das Rhythmusgefühl stärkt.47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Tunesday Records Rhythmus-TrainingTunesday Records Rhythmus-Training – Rhythmische Leseübungen für alle Musiker: 30 Rhythmus-Übungen für Einsteiger & Fortgeschrittene, von Jörg Sieghart, für alle Instrumente, ISBN 9790501980185, TUN17, 21 x 29,5 cm, 28 Seiten, inkl.Download zu Gehörbildungsübungen und Demoaufnahmen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Resort-Rhythmus-Hemd - MLeicht trägt weiter. Dieses Kurzarmhemd mischt Baumwolle mit Leinen und bekommt so die feine Struktur, die Stoffe interessant macht. Der Resort-Kragen öffnet den Tag, der gerade Saum mit Seitenschlitzen lässt Luft hinein. Das Muster spielt mit kleinen Ethno-Anklängen. Perfekt zu Bermudas, Chinos, Five Pockets oder einfach zur Badehose, wenn der Strand näher ist als die Arbeit. Ein Hemd, das bei Hitze kühlen Kopf und guten Stil bewahrt.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Winkler, Werner: STARK Abitur-Wissen - Deutsch Interpretation Epik - Drama - LyrikSTARK Abitur-Wissen - Deutsch Interpretation Epik - Drama - Lyrik , Lyrik - Epik - Drama , Kühlventilatoren > Kühlerkomponenten , Erscheinungsjahr: 20170424, Produktform: Kartoniert, Beilage: Paperback, Titel der Reihe: STARK-Verlag - Abitur- und Prüfungswissen##, Autoren: Winkler, Werner, Seitenzahl/Blattzahl: 220, Keyword: Abitur; Abituraufgaben; Abiturprüfung; Abiturstoff; Abiturvorbereitung; Basiswissen; Facharbeit; Facharbeit schreiben; Grundwissen; Gymnasium; Klausur; Kompendium; Lehrplan plus; Lernhilfe; Nachhilfe; Präsentation; Prüfung; Prüfungsaufgaben; Prüfungsinhalt; Prüfungsstoff; Prüfungsvorbereitung; Referat; Vortrag halten; Wiederholung; Zusammenfassung; Zusammenhänge; wiederholen, Fachschema: Deutsch / Lernhilfe, Abiturwissen, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Unterricht und Didaktik: Lehrbücher~Schreiben, Technical Writing, Styleguides, Region: Deutschland, Sprache: Deutsch, Bildungszweck: für die Sekundarstufe II~Lehrbuch, Skript~Prüfungstrainingsmaterial~für das Studium zu Hause, Privatunterricht~Für die Gesamtschule~Für das Gymnasium~Für das berufliche Gymnasium~Für das berufliche Oberstufengymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Schule und Lernen: Erstspracherwerb, Schulform: ABI GES GYM, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Länge: 233, Breite: 162, Höhe: 17, Gewicht: 367, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mohl, Alexa: Das Metaphern-LernbuchDas Metaphern-Lernbuch , Geschichten und Anleitungen aus der Zauberwerkstatt , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 19980608, Produktform: Kartoniert, Autoren: Mohl, Alexa, Seitenzahl/Blattzahl: 274, Keyword: NLP; Buch; Stress; Beratung; Seminare; Metaphern; Kommunikation; NLP-Ausbildung; Metaphern schreiben; Einsatz von Methaphern; Neurolinguistisches Programmieren, Fachschema: Metapher - Metaphorik~NLP - Neurolinguistische Programmierung ~Psychologie / Forschung, Experimente, Methoden, Fachkategorie: Psychologische Methodenlehre, Thema: Optimieren, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Neurolinguistische Programmierung (NLP), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Länge: 241, Breite: 172, Höhe: 20, Gewicht: 482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 126008536,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.